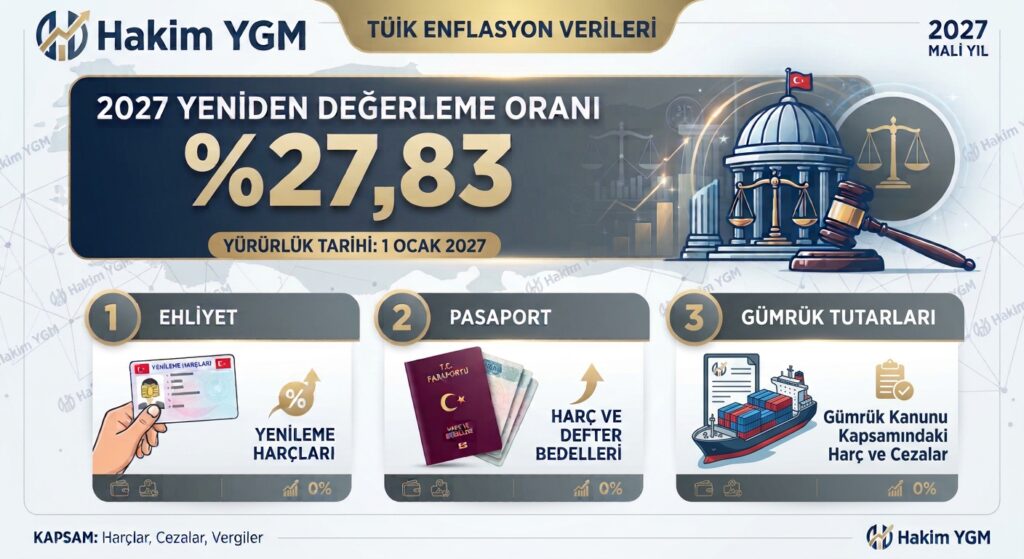
2027 Yılında Vergi, Harç ve Çeşitli Maktu Tutarların Güncellenmesinde Esas Alınacak Yeniden Değerleme Oranı %27,83 Olarak Hesaplanmıştır.
MEVZUAT DUYURUSU | |
KONU | 2027 Yılında Vergi, Harç ve Çeşitli Maktu Tutarların Güncellenmesinde Esas Alınacak Yeniden Değerleme Oranı %27,83 Olarak Hesaplanmıştır. |
SEKTÖR | Tüm sektörler — Vergi mükellefleri, ithalatçılar, ihracatçılar ve lojistik firmaları |
ÖZET & YORUM& EK BİLGİ & HATIRLATMA | TÜİK tarafından 3 Kasım 2026 tarihinde açıklanan Ekim 2026 Yurt İçi Üretici Fiyat Endeksi verilerine göre, on iki aylık ortalamalar itibarıyla artış %27,83 olmuştur. Bu veri, 2027 yılında çeşitli vergi, harç, ceza ve parasal hadlerin güncellenmesinde esas alınacak yeniden değerleme oranını ortaya koymaktadır.
1- ORANIN HESAPLANMASI İLE RESMÎ İLAN SÜRECİ AYRI DEĞERLENDİRİLMELİDİR. 213 sayılı Vergi Usul Kanunu’nun mükerrer 298/B maddesi uyarınca yeniden değerleme oranı, ekim ayı dahil yıllık ortalama fiyat artışı esas alınarak belirlenir ve Bakanlık tarafından Resmî Gazete’de ilan edilir. 3 Kasım 2026 itibarıyla %27,83 oranını ilan eden yeni bir Vergi Usul Kanunu Genel Tebliği tespit edilmemiştir. Dolayısıyla açıklanan TÜİK verisi, bütün 2027 vergi ve harç tarifelerinin kesinleştiği anlamına gelmemektedir.
2- BÜTÜN VERGİ ORANLARI VE ÖDEMELER OTOMATİK OLARAK %27,83 ARTMAYACAKTIR. Yeniden değerleme; ilgili kanunda bu yönteme bağlanan maktu tutarların, parasal hadlerin ve sınırların güncellenmesinde kullanılır. Her kalemin kendi mevzuatı, yuvarlama hükümleri ve varsa farklı oran belirleme yetkileri dikkate alınmalıdır. Örneğin 2026 yılı için MTV, maktu damga vergisi ve harçlarda, genel yeniden değerleme oranından farklı bir artış oranı Cumhurbaşkanı Kararıyla uygulanmıştır. 2027 yılına ilişkin kesin tutarlar için de ilgili karar ve tebliğler beklenmelidir. 2026 yılına ilişkin örnek karar
3- GELİR VERGİSİ DİLİMLERİNİN ARTMASI, VERGİ ORANLARININ ARTMASI ANLAMINA GELMEZ. Gelir vergisi tarifesindeki gelir dilim tutarları ile bu dilimlere uygulanan vergi oranları farklıdır. Yeniden değerlemeye bağlı dilim güncellemesi, vergi oranlarının aynı ölçüde yükselmesi olarak yorumlanmamalıdır.
İlave Bilgi: Hesaplamaya esas on iki aylık ortalama artış: %27,83 a. 2027 bütçelerinde yeniden değerlemeye bağlı vergi, harç ve idari işlem giderleri için hazırlık yapılması; kesin tutarların yayımlanacak tarifelerle güncellenmesi önerilmektedir. b. İthalat ve ihracat işlemlerinde karşılaşılan maktu vergi, harç ve ceza tutarları bakımından ilgili gümrük düzenlemeleri ayrıca takip edilmelidir. c. Gümrük vergisi ve KDV oranlarının tamamının %27,83 artırılacağı sonucu çıkarılmamalıdır. Bunların oran ve hesaplama esasları kendi mevzuatına tabidir. |
MEVZUAT METNİ | |
Kaynak: TUİK https://veriportali.tuik.gov.tr/tr/press/58035 https://www.ekonomim.com/ekonomi/dis-ticaret-acigi-ekimde-yuzde-114-azaldi-haberi-928764 Temel dayanak: 213 sayılı Vergi Usul Kanunu, mükerrer 298/B | |